ما الذي أُعلن؟
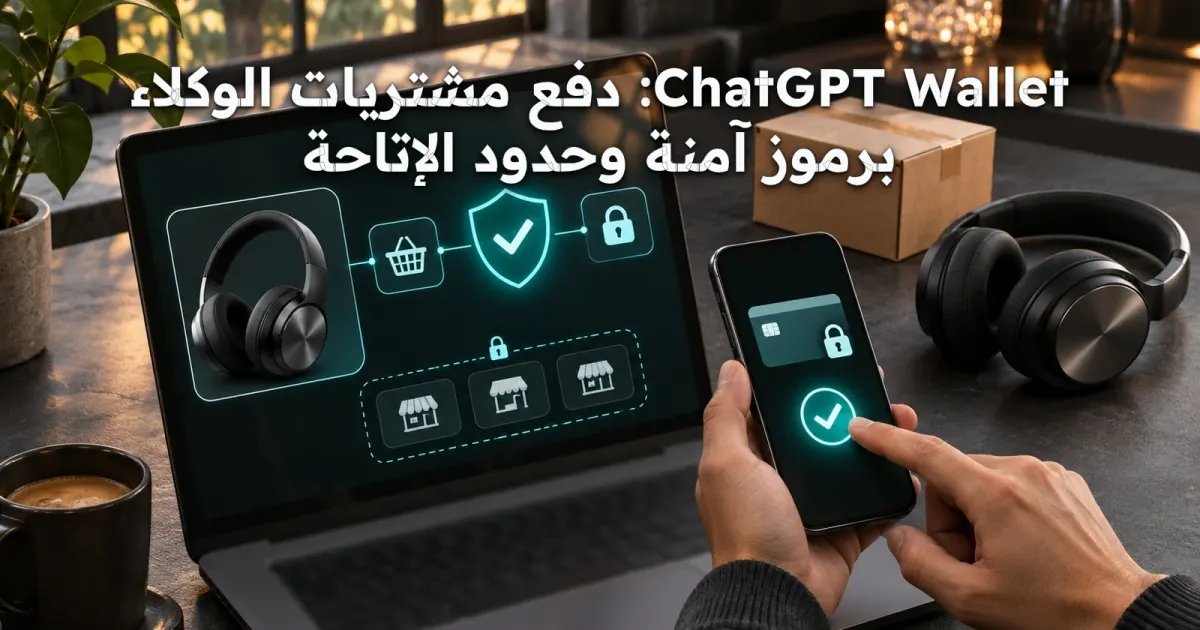
أعلنت OpenAI في 13 نوفمبر 2026 عن ChatGPT Wallet، وهي وسيلة تتيح لوكيل الذكاء الاصطناعي إتمام شراء من متجر باستخدام رمز دفع بدل كشف بيانات البطاقة الأصلية للوكيل أو المتجر. الإطلاق الأولي محدود لمشتركي ChatGPT Pro البالغين في الولايات المتحدة ممن لديهم بطاقات أمريكية مؤهلة، ومن خلال dots تحديدًا. الخبر مهم لأنه ينقل دور الوكيل من مقارنة المنتجات واقتراحها إلى مرحلة دفع يمكن التحقق من تفويضها. لكنه لا يعني إتاحة المحفظة للمستخدمين في مصر أو لجميع حسابات ChatGPT.
كيف تتم عملية الشراء؟
يضيف المستخدم بطاقة مؤهلة عبر نموذج آمن، ثم يطلب من وكيله البحث عن سلعة أو خدمة. قبل إرسال الطلب يعرض النظام بيانات الشراء المتاحة، مثل التاجر والمنتج والكمية والسعر والبطاقة. بعد موافقة المستخدم وفحص أمني، تُنشئ شبكة الدفع رمزًا بديلًا للبطاقة لإتمام العملية. وتؤكد الشركة أن التاجر يبقى مسؤولًا عن تنفيذ الطلب والتوصيل والإرجاع وخدمة العملاء، وأن العملية لا تتحول إلى حساب بنكي جديد أو رصيد مالي تحتفظ به المحفظة.
ما الذي تغيّر في أمان الوكلاء؟
أهم فرق عملي هو الفصل بين قدرة الوكيل على إعداد عملية الشراء وبين حصوله على رقم البطاقة الحقيقي. توضح وثائق OpenAI أن كل عملية تتطلب مراجعة وموافقة، مع إمكانية تفويض مسبق ضمن شروط محددة حيثما تدعمه الخدمة. ولا ينبغي الخلط بين هذا الاتجاه المستقبلي وبين توفر شراء مستقل بلا مراجعة لجميع المستخدمين الآن. كما أن الترميز لا يلغي مخاطر اختيار تاجر خاطئ أو إدخال عنوان غير صحيح أو الموافقة على اشتراك متكرر دون انتباه.
من يستطيع استخدامها اليوم؟
تشترط شروط الخدمة الإقامة في الولايات المتحدة، وبلوغ 18 عامًا، وعنوان فوترة أمريكيًا، وبطاقة صادرة من مؤسسة مالية أمريكية ومؤهلة، وحسابًا مستوفيًا للشروط. وتقول صفحة المساعدة إن الاستخدام متاح عبر dot لمشتركي Pro، وليس في المحادثات العادية أو Work أو جلسات Codex المستقلة. لذلك ينبغي للقارئ العربي خارج الولايات المتحدة التعامل مع الخبر كتطور في سوق التجارة الوكيلة، لا كميزة يستطيع تفعيلها فورًا على حسابه المحلي.
ماذا يعني ذلك للمتاجر العربية؟
حتى إذا لم تتوفر المحفظة محليًا، فإن الإعلان يكشف متطلبات جديدة للتجارة عبر الوكلاء. يحتاج المتجر إلى معلومات منتجات وأسعار ومخزون دقيقة، ومسار دفع واضح، وسياسات استرجاع قابلة للفهم، وآليات منع احتيال لا ترفض الطلبات الشرعية تلقائيًا. وتشير وثائق المطورين إلى أن صفحات الدفع الحالية يمكن أن تستقبل عمليات المحفظة دون تكامل خاص بها، لكن أنظمة تقييم المخاطر قد تعتبر المتصفح الآلي نشاطًا غير مألوف. هذه نقطة اختبار مهمة وليست دعوة لتعطيل حماية المتجر.
حالات استخدام واقعية وحدودها
يمكن تصور وكيل يقارن أسعار مستلزمات مكتبية ثم يجهز طلبًا للموافقة، أو يبحث عن حجز فندقي ويمرر المستخدم إلى مراجعة تفاصيل الدفع. في الحالتين لا ينبغي افتراض أن الوكيل يفهم شروط الإلغاء أو الضرائب أو الشحن بدقة كاملة. قد يفشل الدفع بسبب عدم دعم متجر أو بطاقة، أو بسبب فحص مخاطر أو تعارض بيانات. وإذا ظهرت رسالة خطأ بعد الدفع، يجب مراجعة تأكيد الطلب وكشف البطاقة قبل تكرار العملية، لتجنب إنشاء طلبين.
هل تحتفظ المحفظة ببيانات البطاقة؟
توضح سياسة الخصوصية أن إدخال البطاقة يتم في نموذج آمن لدى مزود الخدمة، بينما تتلقى OpenAI بيانات محدودة ورمز دفع، وليس بالضرورة رقم البطاقة الكامل. لكن هذا لا يعني انعدام جمع البيانات؛ فقد تُعالج تفاصيل محدودة عن البطاقة والمعاملة وحالة الأهلية. على المستخدم مراجعة شروط المحفظة وسياسة الخصوصية قبل الربط، وعدم إرسال أرقام البطاقات أو رموز التحقق داخل نص المحادثة، وعدم منح الوكيل سلطة مالية أوسع من الحاجة.
كيف يختبر المطورون جاهزية متجرهم؟
ابدأ بمراجعة صحة أسعار المنتجات وتوفرها وروابط صفحات الدفع. اختبر وصول الوكلاء إلى المعلومات العامة دون منحهم امتيازات إدارية، ثم اختبر رحلة شراء تجريبية مع مزود المدفوعات في بيئة اختبار، وسجل أسباب الرفض ومتى يلزم تأكيد بشري. راجع تعامل نظام كشف الاحتيال مع إشارات المتصفح الآلي والطلبات الموقعة إن كانت مدعومة، ولا تعتمد على عنوان IP وحده. اختبر كذلك سيناريو انقطاع الاتصال بعد الدفع، واسترجاع الطلبات، وتكرار الإرسال، وصلاحية رموز الدفع لكل معاملة.
ماذا يجب ألا نستنتج من الإعلان؟
لا يوجد في الإعلان ضمان لقبول المحفظة لدى كل متجر، ولا وعد بإتاحتها فورًا في الدول العربية، ولا دليل على أن الوكيل يستطيع الإنفاق دون حدود. كذلك فإن الاحتفاظ بمزايا البطاقة وحقوق النزاعات يكون ضمن الشروط المؤهلة للبنك وشبكة الدفع والتاجر، وليس تعويضًا تلقائيًا عن أي خطأ. وأي ادعاء عن نسب نجاح أو توفير وقت يحتاج قياسات مستقلة لم تُعرض هنا. الأولوية للوضوح بشأن الأهلية والتفويض ومسؤولية التاجر بدل اللغة التسويقية.
الفرق بين موافقة المستخدم ونجاح الدفع النهائي
من المهم تقسيم رحلة الشراء إلى مراحل مستقلة: اختيار المنتج، مراجعة السعر والشحن، موافقة المستخدم، إنشاء بيانات الدفع البديلة، استجابة نظام المتجر، ثم تأكيد الطلب. موافقة المستخدم البيومترية لا تعني وحدها أن التاجر قبل المعاملة، كما أن ظهور رسالة دفع لا يضمن وجود رقم طلب صالح. عند حدوث انقطاع شبكة بعد إرسال العملية، يجب على النظام البحث عن حالة الطلب القائمة قبل محاولة دفع جديدة حتى لا يحدث تكرار. احتفظ بمعرّف فريد لكل محاولة، وميّز بين حالة الدفع المعلّق والمكتمل والملغى والمسترد. هذه القواعد ضرورية لأي تجربة تجارة يقودها وكيل، سواء استُخدمت Wallet أو وسيلة تقليدية.
دليل عملي للتاجر: بيانات المنتجات أولًا
أول خطوة ليست إضافة زر باسم المحفظة، بل ضمان أن صفحة المنتج تعرض السعر النهائي، العملة، معلومات الشحن، المخزون، سياسة الإرجاع، والقيود الإقليمية بلغة يستطيع الوكيل فهمها. غموض هذه البيانات قد يدفع المستخدم إلى الموافقة على شيء مختلف عما توقعه. افحص كذلك أن روابط الاختيار والسلة والدفع لا تتغير بصورة تربك الوكلاء، وأن رسائل الخطأ تشرح هل المشكلة من المخزون أم البطاقة أم العنوان. عند تشغيل أي تجربة داخل المتجر، ابدأ ببيئة اختبار أو طلب منخفض القيمة بموافقة واضحة. لا تمنح آلية تصفح آلية صلاحية تعديل الأسعار أو سياسات الدفع في لوحة الإدارة.
كيف توازن المتاجر بين مكافحة الاحتيال وإتاحة الوكلاء؟
قد ترصد أنظمة مكافحة الاحتيال نشاط المتصفح الآلي بوصفه سلوكًا غير مألوف. لكن السماح لكل طلب يبدو آليًا بالمرور ليس حلًا؛ الصحيح هو التحقق من الإشارات الموثقة التي يقدمها مزود الخدمة، ومراجعة سجلات الرفض مع مزود المدفوعات. ينبغي فصل زيارات الفهرسة والبحث عن عمليات الشراء التي تتطلب تفويضًا ماليًا. جرّب حالات اختلاف بلد الشحن عن بلد البطاقة، وانتهاء صلاحية العنصر في السلة، وتكرار الضغط على زر التأكيد. سجّل التفسير الفني لكل رفض بدل تجاوز إجراءات الحماية. الهدف هو تقليل الرفض الخاطئ مع إبقاء حماية بيانات العملاء وحدود تفويضهم كما هي.
ما الذي ينبغي على المشتري مراجعته قبل الموافقة؟
حتى مع استخدام رموز دفع لا تكشف بيانات البطاقة الأصلية، تبقى مسؤولية قرار الشراء. تأكد من اسم المتجر وعنوانه، والمبلغ الإجمالي بالعملة الصحيحة، والاشتراك المتكرر إن وُجد، وسياسة الاسترجاع، وتاريخ التسليم المتوقع. لا توافق على عملية لا تستطيع ربطها بطلب واضح قمت به. راجع رسالة تأكيد التاجر بعد الدفع، واحفظ رقم الطلب، وتابع كشف البطاقة ووسيلة التواصل مع خدمة العملاء. داخل الولايات المتحدة ترتبط الإتاحة في المرحلة الحالية بشروط الحساب والبطاقة، وخارجها لا تُعد أي شاشة أو إعلان بديلًا عن توفر الميزة رسميًا. التوسع الدولي احتمال مستقبلي وليس وعدًا بتاريخ محدد.
كيف تتحقق من الخبر؟
راجع إعلان OpenAI الأصلي بتاريخ 13 نوفمبر 2026 على https://openai.com/index/introducing-chatgpt-wallet/، وشروط المحفظة السارية من 12 نوفمبر على https://openai.com/policies/chatgpt-wallet-terms/، وإرشادات قبول المدفوعات على https://developers.openai.com/commerce/guides/accept-payments. يمكن مقارنة هذه الوثائق مع صفحة المساعدة الرسمية قبل اتخاذ قرار تقني أو مالي. الخلاصة للقارئ العربي: هذا تغيير عملي في تفويض الدفع للوكلاء، لكنه إطلاق أمريكي محدود، ويجب ألا يتحول إلى توقع غير صحيح بإتاحته لكل مستخدم.
شارك في تقييم ونقاش المقال
رأيك يضيف قيمة للمقال ويساعدنا على تحسين المحتوى والنقاش حوله.
النقاش
جارٍ تحميل التعليقات…